
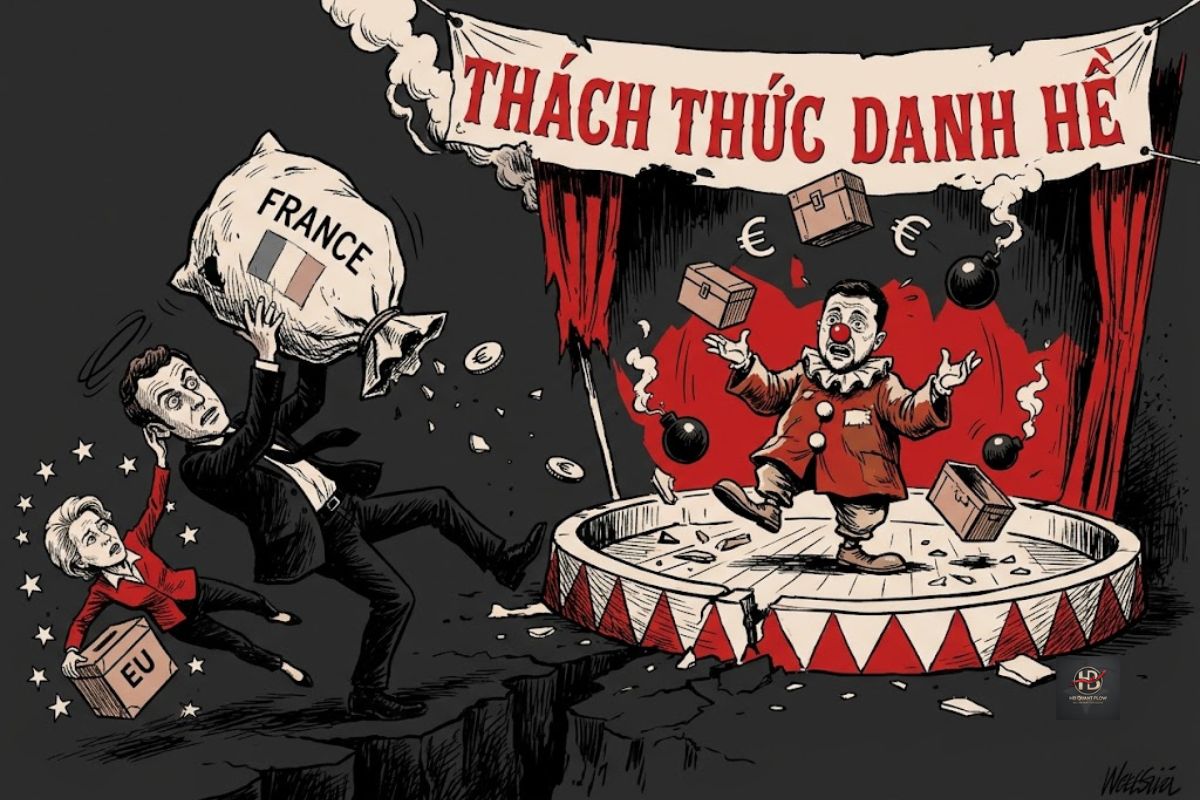
TỪ CÁCH MẠNG PHÁP 1789 ĐẾN CUỘC CHIẾN UKRAINE 2026: KHI MỘT CƯỜNG QUỐC KIỆT QUỆ TÀI CHÍNH VÌ THAM GIA CHIẾN TRANH Ở NƯỚC NGOÀI
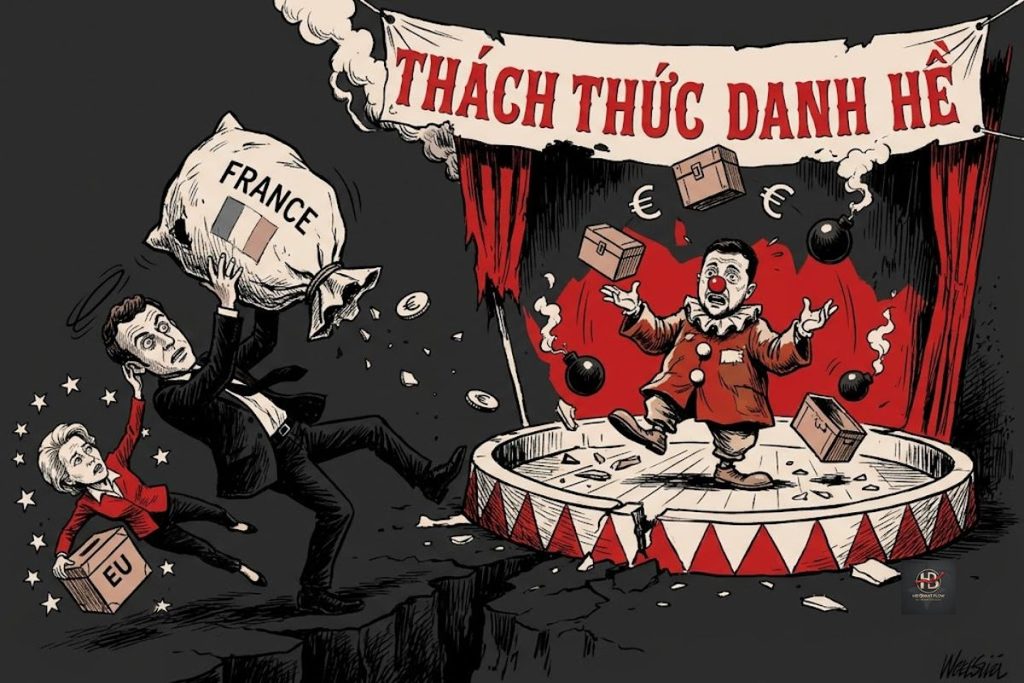
Có một câu chuyện lịch sử khá thú vị mà mình nghĩ chúng ta nên tìm hiểu trước khi nói đến những bất ổn đang diễn ra tại nước Pháp hiện nay. Đó là hơn 200 năm trước, nước Pháp từng chi một khoản tiền khổng lồ để hỗ trợ một quốc gia khác tiến hành chiến tranh chống lại đối thủ địa chính trị của mình. Cuộc chiến ấy kết thúc với thắng lợi dành cho đồng minh của Pháp, nhưng chỉ sáu năm sau, chính nước Pháp lại rơi vào một cuộc cách mạng làm thay đổi hoàn toàn chế độ chính trị. Điều đáng nói là khủng hoảng tài chính công và những khoản nợ chiến tranh đã góp phần quan trọng dẫn đến biến cố ấy.
Câu chuyện bắt đầu từ năm 1763, khi Pháp thất bại trước Anh trong Chiến tranh Bảy năm (1756–1763). Đây là cuộc chiến tranh diễn ra trên nhiều lục địa, liên quan đến việc tranh giành lãnh thổ, thuộc địa và ảnh hưởng thương mại giữa các cường quốc châu Âu. Sau thất bại, Pháp phải nhượng phần lớn lãnh thổ tại Bắc Mỹ, trong đó có Canada, cho Anh. Ảnh hưởng của Pháp tại Ấn Độ cũng suy yếu đáng kể. Không chỉ tổn thất về địa chính trị, cuộc chiến còn khiến ngân khố hoàng gia phải gánh chịu những khoản nợ rất lớn.
Đến năm 1774, Louis XVI lên ngôi vua trong bối cảnh nước Pháp vẫn đang tìm cách khôi phục vị thế cường quốc. Một năm sau, cuộc chiến giành độc lập của 13 thuộc địa Anh tại Bắc Mỹ bùng nổ. Đối với triều đình Pháp, đây là cơ hội để làm suy yếu đối thủ đã đánh bại mình trong cuộc chiến trước đó. Nếu các thuộc địa giành được độc lập, nước Anh sẽ mất đi một phần quan trọng trong hệ thống thuộc địa và thương mại. Vì vậy, Pháp bắt đầu hỗ trợ lực lượng nổi dậy của Mỹ bằng tiền bạc, vũ khí và các nguồn cung quân sự, ban đầu chủ yếu thông qua những hoạt động kín đáo.
Năm 1778, Pháp chính thức ký hiệp ước liên minh với Mỹ và tham gia cuộc chiến chống Anh. Chính phủ Louis XVI cung cấp nguồn tài chính, triển khai quân đội, tàu chiến và những lực lượng quân sự quan trọng. Các nhân vật như hầu tước Lafayette, tướng Rochambeau và đô đốc de Grasse đóng vai trò đáng kể trong quá trình hỗ trợ quân đội Mỹ. Đến năm 1781, sự phối hợp giữa lực lượng Mỹ và Pháp tại Yorktown tạo ra bước ngoặt quyết định. Năm 1783, Hiệp ước Paris được ký kết, nước Anh công nhận nền độc lập của Mỹ. Như vậy, xét về mục tiêu địa chính trị, Pháp đã đạt được một phần quan trọng những điều mình mong muốn.
Nhưng vấn đề nằm ở chỗ nước Pháp lấy tiền ở đâu để tài trợ cuộc chiến này? Thực ra, trước khi tham chiến, ngân khố hoàng gia đã chịu áp lực từ những khoản nợ cũ. Chính phủ không có nguồn thu ổn định đủ lớn để trang trải toàn bộ chiến phí. Bộ trưởng tài chính Jacques Necker lựa chọn huy động thêm vốn thông qua các khoản vay, thay vì tăng thuế ngay lập tức. Cách làm này giúp triều đình duy trì hoạt động chiến tranh và hạn chế phản ứng trong nước trong ngắn hạn, nhưng lại đẩy nghĩa vụ thanh toán về những năm sau.
Theo các nghiên cứu lịch sử, chi phí tham gia cuộc chiến giành độc lập của Mỹ đã khiến nước Pháp phải gánh thêm trên 1 tỷ livre, đơn vị tiền tệ được sử dụng lúc bấy giờ. Một số ước tính đưa tổng chi phí lên khoảng 1,3 tỷ livre hoặc cao hơn, tùy phạm vi tính toán. Đây là khoản tiền rất lớn so với khả năng thu ngân sách thường niên của chính quyền Pháp khi đó. Điều quan trọng hơn là phần lớn nguồn tài trợ được huy động bằng vay nợ. Khi chiến tranh kết thúc, chiến phí không còn tiếp tục tăng với tốc độ như trước nhưng nghĩa vụ trả nợ và trả lãi vẫn tồn tại.
Tháng 2/1781, Necker công bố bản báo cáo tài chính nổi tiếng mang tên Compte rendu au roi. Báo cáo cho thấy nguồn thu thường xuyên của hoàng gia đang lớn hơn chi tiêu thường xuyên. Tuy nhiên, những khoản chi bất thường, đặc biệt là chi phí chiến tranh, không được phản ánh đầy đủ trong bức tranh được công bố. Điều đó khiến tình hình tài chính của nước Pháp có vẻ khả quan hơn thực tế. Khi những khoản nợ tiếp tục tích lũy, chính phủ ngày càng phụ thuộc vào khả năng huy động tiền từ các chủ nợ.
Sau khi chiến tranh kết thúc năm 1783, nước Pháp bắt đầu đối mặt với vấn đề ngân sách nghiêm trọng. Chính phủ phải trả lãi cho những khoản nợ đã vay nhưng lại rất khó gia tăng nguồn thu. Nguyên nhân không chỉ nằm ở chi tiêu chiến tranh mà còn do hệ thống thuế thiếu công bằng. Xã hội Pháp khi ấy được chia thành ba đẳng cấp, gồm tăng lữ, quý tộc và đẳng cấp thứ ba bao gồm nhiều tầng lớp còn lại trong xã hội. Tăng lữ và quý tộc được hưởng nhiều đặc quyền, trong đó có các hình thức miễn giảm thuế. Trong khi đó, nông dân và những tầng lớp ít đặc quyền hơn phải gánh chịu phần lớn nghĩa vụ thuế khóa.
Nói cách khác, nhà nước cần thêm tiền để trả nợ nhưng hệ thống chính trị lại khiến việc tăng nguồn thu trở nên vô cùng khó khăn. Nếu tiếp tục tăng thuế lên những tầng lớp đang chịu nghĩa vụ lớn, bất mãn xã hội có thể gia tăng. Nhưng nếu mở rộng thuế đối với các tầng lớp đặc quyền, chính quyền lại gặp phải sự chống đối từ những người có ảnh hưởng lớn trong bộ máy nhà nước.
Đến năm 1786, Bộ trưởng tài chính Charles Alexandre de Calonne đề xuất một chương trình cải cách nhằm cứu ngân sách, bao gồm việc mở rộng cơ sở thuế đất. Năm 1787, Louis XVI triệu tập Hội nghị những người có địa vị cao trong xã hội để tìm kiếm sự ủng hộ. Tuy nhiên, chương trình cải cách không nhận được sự đồng thuận cần thiết. Những nỗ lực thay đổi hệ thống tài chính tiếp tục thất bại, trong khi việc vay nợ ngày càng khó khăn vì các chủ nợ bắt đầu nghi ngờ khả năng thanh toán của chính quyền.
Tình hình còn trở nên nghiêm trọng hơn khi nước Pháp trải qua những đợt mất mùa, đặc biệt trong năm 1788. Giá bánh mì tăng cao khiến đời sống của nhiều người dân ngày càng khó khăn. Trong khi người dân phải dành phần lớn thu nhập để mua lương thực, chính quyền lại tìm cách giải quyết những khoản nợ khổng lồ tích lũy từ nhiều thập niên trước. Năm 1788, khủng hoảng ngân quỹ khiến triều đình phải đình hoãn một phần nghĩa vụ thanh toán và tìm kiếm những giải pháp khẩn cấp.
Cuối cùng, Louis XVI buộc phải triệu tập Hội nghị Ba đẳng cấp vào ngày 5/5/1789, một cơ quan đại diện đã không được triệu tập kể từ năm 1614. Mục tiêu ban đầu là giải quyết khủng hoảng ngân sách và tìm kiếm sự đồng thuận về cải cách thuế. Nhưng khi các đại biểu bắt đầu tranh luận về quyền biểu quyết và vai trò của từng đẳng cấp, vấn đề tài chính nhanh chóng phát triển thành xung đột chính trị. Ngày 17/6/1789, các đại biểu của đẳng cấp thứ ba tuyên bố thành lập Quốc hội. Ngày 20/6, họ thực hiện Lời thề Sân quần vợt, cam kết không giải tán trước khi xây dựng được một bản hiến pháp.
Đến ngày 14/7/1789, người dân Paris tấn công nhà tù Bastille, một sự kiện trở thành biểu tượng của Cách mạng Pháp. Từ yêu cầu cải cách ngân sách và thuế khóa, nước Pháp bước vào cuộc khủng hoảng chính trị làm sụp đổ chế độ quân chủ chuyên chế. Tháng 8/1789, Tuyên ngôn Nhân quyền và Dân quyền được thông qua. Những năm tiếp theo, đất nước tiếp tục trải qua những biến động dữ dội, bao gồm việc chấm dứt chế độ quân chủ, các cuộc chiến tranh và những đợt thay đổi chính quyền.
Tuy nhiên, có một vấn đề mà những người cách mạng vẫn chưa giải quyết được, đó là lấy tiền từ đâu để duy trì hoạt động của nhà nước. Cuối năm 1789, chính quyền quyết định quốc hữu hóa tài sản của Giáo hội để xử lý khủng hoảng tài chính. Từ đó, đồng tiền giấy Assignat được phát hành, ban đầu gắn với giá trị tài sản đất đai được quốc hữu hóa. Nhưng khi chiến tranh và chi tiêu gia tăng, lượng tiền phát hành tiếp tục mở rộng. Niềm tin vào đồng tiền suy yếu, giá cả tăng mạnh và Assignat cuối cùng mất giá nghiêm trọng. Năm 1793, chính quyền áp dụng các biện pháp kiểm soát giá cả nhưng vẫn gặp phải tình trạng thiếu hụt hàng hóa và giao dịch ngoài thị trường chính thức. Phải đến năm 1800, Ngân hàng Pháp mới được thành lập, và năm 1803 hệ thống tiền tệ tiếp tục được cải tổ với đồng franc Germinal.
Như vậy, nước Pháp đã mất nhiều năm để tái lập trật tự chính trị và tiền tệ sau cách mạng. Nhưng có lẽ điều đáng suy nghĩ nhất vẫn là sự liên hệ giữa chính sách đối ngoại, chiến phí, nợ công và khả năng cải cách trong nước. Pháp tham gia chiến tranh ở Mỹ nhằm phục vụ lợi ích chiến lược và giành được một kết quả quân sự thuận lợi. Tuy nhiên, những khoản vay phục vụ chiến tranh đã làm trầm trọng thêm tình trạng tài chính vốn đã suy yếu. Khi chính quyền không thể cải cách hệ thống thuế, còn người dân ngày càng bất mãn với đời sống và đặc quyền xã hội, khủng hoảng ngân sách trở thành một trong những nguyên nhân trực tiếp thúc đẩy cách mạng.
Vậy tại sao mình lại kể câu chuyện lịch sử này?
Bởi hơn 200 năm sau, nước Pháp đang tiếp tục tham gia tài trợ một cuộc chiến tranh lớn bên ngoài lãnh thổ, lần này là cuộc chiến giữa Nga và Ukraine. Tất nhiên, bối cảnh hiện nay hoàn toàn khác năm 1789. Pháp là một nước cộng hòa, sử dụng đồng euro và có hệ thống tài chính hiện đại. Nhưng việc một quốc gia đang mắc nợ rất lớn phải tiếp tục huy động nguồn lực cho những mục tiêu an ninh ở nước ngoài vẫn đặt ra các vấn đề kinh tế đáng nghiên cứu.
TỪ NĂM 1789 ĐẾN 2026: PHÁP ĐANG ĐỐI MẶT VỚI ĐIỀU GÌ?
Kể từ khi Nga tiến hành cuộc tấn công toàn diện vào Ukraine tháng 2/2022, Liên minh châu Âu và các nước thành viên đã huy động một nguồn lực tài chính rất lớn để hỗ trợ Kyiv. Theo Hội đồng EU, tổng quy mô hỗ trợ được ghi nhận đến tháng 10/2026 vào khoảng 231,5 tỷ euro. Con số này bao gồm viện trợ quân sự, hỗ trợ tài chính, nhân đạo, hỗ trợ người tị nạn và các nguồn lực liên quan khác. Vì vậy, không thể hiểu rằng toàn bộ số tiền đã được chuyển trực tiếp cho chính phủ Ukraine dưới dạng tiền mặt.
Riêng chương trình hỗ trợ mới dành cho giai đoạn 2026–2027 có quy mô 90 tỷ euro, được Hội đồng EU hoàn tất phê duyệt vào ngày 23/4/2026. Trong đó, khoảng 60 tỷ euro dành cho quốc phòng và 30 tỷ euro dành cho hỗ trợ ngân sách, kinh tế. Đến giữa tháng 10/2026, khoảng 19,8 tỷ euro đã được giải ngân theo chương trình này. Điểm đáng chú ý là EU huy động nguồn vốn bằng cách phát hành nợ trên thị trường, được bảo đảm bằng ngân sách chung của Liên minh. Theo cơ chế được thiết kế, Ukraine sẽ hoàn trả khoản vay bằng nguồn bồi thường chiến tranh từ Nga.
Nhưng nếu Ukraine thất bại về mặt chiến lược thì sao? Nếu cuộc chiến kết thúc bằng một thỏa thuận khiến Nga không chấp nhận bồi thường, còn Ukraine tiếp tục gặp khó khăn nghiêm trọng về tài chính, khả năng thu hồi những khoản vay sẽ trở nên phức tạp hơn. EU vẫn phải thực hiện nghĩa vụ với những người đã mua trái phiếu do mình phát hành. Điều này không có nghĩa các nước thành viên lập tức phải thanh toán toàn bộ 90 tỷ euro, bởi khoản chưa giải ngân, thời hạn vay, nguồn thu từ tài sản Nga bị phong tỏa và những giải pháp tài chính khác đều có thể ảnh hưởng đến kết quả. Tuy nhiên, nếu nguồn hoàn trả theo dự kiến không xuất hiện, ngân sách chung EU có thể phải xử lý những nghĩa vụ kéo dài trong tương lai.
Đối với Pháp, Thượng viện nước này công bố báo cáo vào tháng 4/2026, trong đó Bộ Quốc phòng ước tính tổng giá trị hỗ trợ quân sự gộp cho Ukraine từ năm 2022 khoảng 6,5 tỷ euro. Khoản này bao gồm khoảng 3,2 tỷ euro giá trị trang thiết bị quân sự được chuyển giao tính đến đầu tháng 2/2026, khoảng 500 triệu euro chi phí vận chuyển và bảo trì giai đoạn 2022–2025, khoảng 220 triệu euro chi phí bổ sung cho huấn luyện, khoảng 2,2 tỷ euro nghĩa vụ đóng góp thực tế và dự kiến vào European Peace Facility trong giai đoạn 2022–2027 và 400 triệu euro thông qua quỹ hỗ trợ Ukraine. Báo cáo cũng lưu ý các khoản hoàn trả thực tế hoặc dự kiến thông qua cơ chế châu Âu vào khoảng 1 tỷ euro. Vì vậy, 6,5 tỷ euro không phải toàn bộ tiền mặt mà ngân sách Pháp đã thực chi.
Nếu chỉ xét một số chi phí trực tiếp được Bộ Quốc phòng hạch toán, các khoản được ghi nhận lần lượt vào khoảng 114 triệu euro năm 2022, 397 triệu euro năm 2023, 547 triệu euro năm 2024 và 588 triệu euro năm 2025. Tổng cộng khoảng 1,646 tỷ euro trong bốn năm, nhưng chưa phản ánh đầy đủ mọi nghĩa vụ tài chính và chi phí thay thế trang thiết bị. Ngoài ra, theo Bộ Ngoại giao Pháp, viện trợ nhân đạo dành cho Ukraine đến ngày 1/7/2026 đạt khoảng 471,6 triệu euro.
Vấn đề của nước Pháp hiện nay không chỉ nằm ở những khoản tiền đã hỗ trợ Ukraine. Điều khiến mình quan tâm hơn là Pháp đang phải duy trì những khoản chi tiêu này trong khi tình hình tài chính công đã chịu sức ép rất lớn. Theo INSEE, cuối quý II/2026, nợ công của Pháp đạt 3.595,5 tỷ euro, tương đương 119% GDP, tăng thêm 59,6 tỷ euro so với quý trước. Chính phủ dự kiến thâm hụt ngân sách cả năm 2026 ở mức 5,4% GDP. Trong khi đó, theo Agence France Trésor, nhu cầu tài trợ của nhà nước năm 2026 được điều chỉnh lên 311,7 tỷ euro và dự kiến đạt 339,7 tỷ euro năm 2027.
Chỉ riêng chi phí trả lãi nợ của ngân sách nhà nước đã được dự kiến ở mức 62,6 tỷ euro năm 2026 và 72,9 tỷ euro năm 2027. Nghĩa là ngay cả khi không có thêm chiến tranh hay một cuộc khủng hoảng quốc tế mới, nước Pháp vẫn phải huy động lượng vốn rất lớn để trang trải chi tiêu và thanh toán những khoản nợ đến hạn. Khi trái phiếu cũ có lãi suất thấp đáo hạn, chính phủ phải phát hành trái phiếu mới với mức lãi suất đang cao hơn nhiều so với giai đoạn trước. Điều này khiến chi phí trả lãi có nguy cơ tiếp tục gia tăng.
Ngày 21/10/2026, lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm đã chạm mức 5%, cao nhất kể từ năm 2002. Chênh lệch lợi suất so với trái phiếu Đức cùng kỳ hạn mở rộng lên khoảng 157 điểm cơ bản. Có thể hiểu đơn giản là nhà đầu tư đang yêu cầu mức lợi suất cao hơn đáng kể khi cho chính phủ Pháp vay tiền so với chính phủ Đức. Nguyên nhân không chỉ đến từ nợ công mà còn bao gồm tình hình chính trị, giá năng lượng, kỳ vọng lãi suất và những bất ổn đang diễn ra trong nước.
Đến đây, chúng ta có thể thấy một mâu thuẫn khá rõ ràng. Pháp cần tiếp tục chi tiêu để bảo đảm quốc phòng, duy trì các dịch vụ công, thực hiện nghĩa vụ nợ và hỗ trợ những cam kết quốc tế. Nhưng việc tăng thuế hoặc cắt giảm chi tiêu lại có thể khiến sự bất mãn trong xã hội gia tăng. Những cuộc biểu tình gần đây liên quan đến chi phí sinh hoạt, giáo dục và chính sách kinh tế cho thấy chính phủ đang gặp khó khăn trong việc tìm kiếm sự đồng thuận. Trong khi đó, nếu tiếp tục vay thêm mà không có kế hoạch kiểm soát nợ đáng tin cậy, chi phí huy động vốn có thể tiếp tục tăng.
VẬY NẾU UKRAINE THẤT BẠI, ĐIỀU GÌ CÓ THỂ XẢY RA VỚI PHÁP?
Trước hết, đến ngày 21/10/2026, Ukraine vẫn đang tiếp tục chiến đấu và chưa thể kết luận nước này chắc chắn thất bại. Ở đây mình chỉ xây dựng giả thuyết Ukraine không thể tiếp tục kháng cự hiệu quả, phải chấp nhận một thỏa thuận bất lợi, trong khi môi trường an ninh tại châu Âu trở nên bất ổn hơn. Khi đó, Pháp có khả năng phải đối mặt với nhiều khoản chi phí phát sinh, kể cả khi hoạt động chiến đấu tại Ukraine giảm xuống.
Vấn đề đầu tiên là nghĩa vụ tài chính liên quan đến những khoản vay của EU. Nếu Ukraine gặp khó khăn trong việc hoàn trả, còn Nga không thực hiện nghĩa vụ bồi thường theo kỳ vọng của châu Âu, EU sẽ phải tìm giải pháp quản lý những khoản nợ đã phát hành. Pháp có thể phải tham gia xử lý những nghĩa vụ chung thông qua các cơ chế ngân sách và quyết định chính trị của Liên minh. Tuy nhiên, cần phân biệt rằng những khoản viện trợ không hoàn lại đã được chi sẽ không tự động trở thành khoản nợ xấu chỉ vì Ukraine thất bại. Rủi ro tài chính chủ yếu nằm ở những khoản vay cần thu hồi, các cam kết chưa thực hiện và những nghĩa vụ mới có thể phát sinh.
Vấn đề thứ hai thậm chí còn đáng quan tâm hơn, đó là chi tiêu quốc phòng sau chiến tranh. Nếu Ukraine suy yếu nghiêm trọng và các nước NATO đánh giá rằng nguy cơ mất ổn định an ninh tại sườn Đông gia tăng, Pháp cùng các đồng minh có thể phải đầu tư nhiều hơn vào phòng không, đạn dược, lực lượng triển khai và khả năng răn đe. Trên thực tế, tháng 8/2026, Pháp đã thông qua việc bổ sung 36 tỷ euro cho chương trình quốc phòng giai đoạn 2026–2030, ngoài kế hoạch 413,3 tỷ euro trước đó. Như vậy, ngay cả khi chiến tranh Ukraine kết thúc, chi tiêu quốc phòng của Pháp chưa chắc giảm xuống. Ngược lại, trong một kịch bản an ninh bất lợi, chính phủ có thể còn phải huy động thêm nguồn lực.
Vấn đề thứ ba là tác động đối với thị trường trái phiếu. Giả sử một quốc gia đang phải vay hàng trăm tỷ euro mỗi năm nhưng thị trường bắt đầu đánh giá rằng nước này sẽ phải tăng chi tiêu quốc phòng, tiếp tục thâm hụt lớn và gặp khó khăn trong cải cách ngân sách. Khi đó, nhà đầu tư có thể yêu cầu một khoản bù đắp rủi ro cao hơn. Giá trái phiếu giảm sẽ khiến lợi suất tăng, làm chi phí vay mới trở nên đắt đỏ hơn. Tác động này không lập tức áp dụng cho toàn bộ nợ công vì nhiều khoản nợ cũ có lãi suất cố định, nhưng sẽ tích lũy dần khi chính phủ phải tái cấp vốn.
Chẳng hạn, nếu Pháp phát hành 100 tỷ euro trái phiếu mới với mức lãi suất cao hơn 1 điểm phần trăm, chi phí lãi vay tăng thêm sẽ tương đương khoảng 1 tỷ euro mỗi năm khi tính đủ một năm. Đây chỉ là phép tính minh họa. Nhưng nếu lãi suất cao duy trì trong nhiều năm và ngày càng nhiều trái phiếu cũ được thay thế bằng trái phiếu mới, gánh nặng ngân sách sẽ tiếp tục tích lũy. Khi chi phí trả lãi gia tăng, chính phủ có ít khả năng tài chính hơn để đáp ứng các nhu cầu khác, trừ khi tăng nguồn thu, giảm chi hoặc đạt được tăng trưởng kinh tế đủ mạnh.
Nếu tiếp tục nhìn sâu hơn vào dòng tiền, chúng ta sẽ thấy một chuỗi tác động đáng quan tâm. Rủi ro tài khóa Pháp gia tăng có thể khiến nhà đầu tư giảm nhu cầu nắm giữ trái phiếu OAT và chuyển một phần vốn sang trái phiếu Đức. Khi đó, chênh lệch lợi suất OAT–Bund tiếp tục mở rộng. Đồng thời, nếu thị trường đánh giá rủi ro tín dụng của Pháp tăng, CDS spread (chi phí bảo vệ trước rủi ro tín dụng) cũng có thể tăng theo. Nếu các tín hiệu này xuất hiện cùng lúc và kéo dài, chúng sẽ củng cố nhận định rằng nhà đầu tư đang yêu cầu mức bù đắp lớn hơn cho rủi ro nắm giữ nợ công Pháp.
Tiếp theo là hệ thống ngân hàng. Khi giá trái phiếu chính phủ giảm, những tổ chức tài chính nắm giữ trái phiếu có thể phải ghi nhận tổn thất định giá, tùy phương pháp hạch toán và công cụ phòng hộ. Nếu chi phí huy động vốn của ngân hàng cũng tăng, hoạt động cho vay có thể trở nên thận trọng hơn. Doanh nghiệp gặp khó khăn trong việc tiếp cận vốn, hoạt động đầu tư suy yếu và triển vọng tăng trưởng chịu thêm áp lực. Khi kinh tế tăng trưởng chậm lại, nguồn thu thuế của chính phủ có thể thấp hơn kỳ vọng, khiến quá trình giảm thâm hụt tiếp tục gặp khó khăn.
Tất nhiên, ECB vẫn có những công cụ nhằm xử lý tình trạng rối loạn thị trường trái phiếu. Một trong số đó là TPI, tức Transmission Protection Instrument, công cụ bảo vệ khả năng truyền dẫn chính sách tiền tệ. ECB có thể sử dụng TPI để mua một số loại trái phiếu trên thị trường thứ cấp khi biến động thiếu trật tự đe dọa quá trình truyền dẫn chính sách. Tuy nhiên, TPI không phải cơ chế tài trợ vô điều kiện cho những quốc gia đang mắc nợ lớn. Điều kiện tài khóa, tính bền vững của nợ công và nguyên nhân khiến lợi suất tăng đều phải được xem xét. Vì vậy, không thể mặc nhiên cho rằng khi trái phiếu Pháp bị bán mạnh thì ECB chắc chắn sẽ mua vào để ngăn mọi khoản lỗ.
Còn đối với đồng euro, tác động sẽ phụ thuộc vào mức độ lan rộng của khủng hoảng. Nếu chỉ có Pháp gặp khó khăn nhưng nền kinh tế Đức và các quốc gia khác vẫn ổn định, dòng tiền có thể chủ yếu dịch chuyển giữa các thị trường trái phiếu trong Eurozone. Nhưng nếu những nghi ngờ về tài chính công xuất hiện đồng thời tại nhiều quốc gia, nhà đầu tư có thể đánh giá lại rủi ro của cả khu vực. Khi đó, EUR có thể chịu thêm áp lực, mặc dù diễn biến EUR/USD vẫn phụ thuộc vào chính sách Fed, ECB và tình hình kinh tế Mỹ.
Dù vậy, mình nghĩ cũng cần phản biện giả thuyết này ở một góc nhìn khác. Ukraine thất bại chưa chắc khiến Pháp rơi vào khủng hoảng tài chính. Một thỏa thuận hòa bình, dù bất lợi cho Ukraine, vẫn có thể giúp giảm một số khoản chi khẩn cấp, cải thiện tình hình năng lượng và tạo điều kiện tái thiết. Ngoài ra, phần chi tiêu quốc phòng tăng thêm của Pháp cũng có thể trở thành đơn hàng cho các doanh nghiệp công nghiệp quốc phòng trong nước, hỗ trợ việc làm, sản xuất và đầu tư công nghệ. Vì vậy, không thể đơn giản xem toàn bộ nguồn tiền chi cho quốc phòng là phần tài sản bị mất.
Theo mình, kịch bản đáng lo ngại nhất không phải Ukraine thất bại một cách riêng lẻ. Mà là Ukraine thất bại đúng lúc nước Pháp đang gặp khó khăn về ngân sách, chính phủ thiếu sự đồng thuận trong Quốc hội, người dân phản đối những biện pháp thắt chặt và thị trường trái phiếu tiếp tục yêu cầu mức lãi suất cao hơn. Khi các yếu tố này xuất hiện đồng thời, chính phủ sẽ có ít khả năng lựa chọn chính sách hơn. Một cú sốc đối ngoại khi đó có thể khiến những mâu thuẫn đã tồn tại trong nền kinh tế trở nên nghiêm trọng hơn.
Và đây chính là điểm khiến câu chuyện lịch sử trước Cách mạng Pháp 1789 trở nên đáng suy ngẫm.
Năm 1778, Louis XVI quyết định tham gia cuộc chiến tại Bắc Mỹ nhằm làm suy yếu nước Anh. Đến năm 1783, nước Mỹ giành được độc lập, nhưng nước Pháp vẫn phải giải quyết những khoản nợ chiến tranh. Khi các nỗ lực cải cách thuế thất bại, trong lúc đời sống của nhiều người dân ngày càng khó khăn, khủng hoảng tài chính đã góp phần dẫn đến cuộc biến động chính trị năm 1789. Có nghĩa là ngay cả khi đạt được mục tiêu đối ngoại, một quốc gia vẫn có thể phải chịu những hậu quả tài chính nghiêm trọng nếu ngân sách và thể chế trong nước không đủ khả năng xử lý.
Còn năm 2026, Pháp đang hỗ trợ Ukraine vì những mục tiêu liên quan đến an ninh châu Âu, luật pháp quốc tế và lợi ích chiến lược của mình. Nếu Ukraine không đạt được mục tiêu phòng thủ, nước Pháp có thể phải đối mặt với những nghĩa vụ tài chính và an ninh khác với dự kiến ban đầu. Tuy nhiên, lịch sử không cho phép chúng ta kết luận rằng nước Pháp sẽ xuất hiện một cuộc cách mạng tương tự năm 1789. Hệ thống chính trị và tiền tệ ngày nay có nhiều cơ chế giúp xử lý khủng hoảng tốt hơn. Điều đáng nghiên cứu là mức độ chịu đựng của ngân sách và khả năng duy trì sự đồng thuận xã hội khi chi phí tiếp tục gia tăng.
KẾT LUẬN: LIỆU NƯỚC PHÁP CÓ ĐANG LẶP LẠI SAI LẦM TÀI CHÍNH TRONG LỊCH SỬ?
Nếu chỉ nhìn vào số tiền viện trợ Ukraine, chúng ta có thể bỏ qua vấn đề lớn hơn. Bởi đối với một quốc gia đang mắc nợ hàng nghìn tỷ euro, rủi ro không chỉ nằm ở những khoản chi đã phát sinh mà còn ở khả năng phải tiếp tục huy động nguồn vốn với chi phí ngày càng cao. Nếu chiến tranh kết thúc trong một môi trường an ninh bất lợi, Pháp có thể vừa phải quản lý các nghĩa vụ tài chính chung của EU, vừa tăng cường quốc phòng và vừa tìm cách giảm thâm hụt ngân sách.
Trong khi đó, những yêu cầu của người dân về phúc lợi xã hội, việc làm, giáo dục và chi phí sinh hoạt vẫn tiếp tục tồn tại. Chính phủ không thể đơn giản cắt giảm tất cả những khoản chi này mà không chịu hậu quả chính trị. Nhưng chính phủ cũng không thể vay nợ mãi với bất kỳ mức lãi suất nào mà không phải đối mặt với giới hạn tài chính.
Vì vậy, câu hỏi quan trọng nhất không phải Ukraine thất bại thì Pháp mất bao nhiêu tỷ euro. Mà là sau tất cả những khoản tiền đã chi, nước Pháp còn bao nhiêu khả năng tài chính để giải quyết các vấn đề trong nước và đáp ứng những nghĩa vụ an ninh có thể phát sinh?
Nếu những người dân đóng thuế không chấp nhận tiếp tục hy sinh phúc lợi, trong khi những người mua trái phiếu cũng không muốn cho chính phủ vay với chi phí thấp, nước Pháp sẽ giải quyết mâu thuẫn này bằng cách nào?
Hơn 200 năm trước, triều đình Louis XVI cũng từng phải đối mặt với một câu hỏi về nợ công, thuế khóa và khả năng duy trì quyền lực. Những diễn biến sau đó đã thay đổi lịch sử nước Pháp.
Lịch sử có thể không lặp lại, nhưng những quyết định liên quan đến tài trợ chiến tranh, quản lý nợ công và phân bổ gánh nặng tài chính vẫn tiếp tục quyết định mức độ ổn định của một quốc gia cho đến ngày nay.
HB QuantFlow | Phân tích kinh tế vĩ mô, dòng tiền và thị trường tài chính.
#HBQuantFlow #CachMangPhap #Ukraine #France #Eurozone #KinhTeViMo #NoCong #DongTien #ThiTruongTraiPhieu